中国集成电路 全球排名揭秘与产业解析
集成电路是现代信息社会的基石,也是衡量一个国家科技实力和综合国力的重要标志。中国集成电路产业在政策支持、市场需求和技术进步的多重驱动下快速发展,但在全球格局中的真实位置如何?本文将从产业规模、技术水平、全球市场份额等维度,揭秘中国集成电路的全球排名,并分析其优势与短板。
一、全球集成电路产业格局概览
全球集成电路产业呈现高度集中态势。从产业链环节看,美国在EDA工具、核心IP和高端芯片设计领域占据主导;日本在半导体材料(如光刻胶、硅片)和设备(如清洗设备)方面优势明显;荷兰的ASML垄断高端光刻机;韩国和台湾地区则在晶圆制造和先进封装领域领先。根据世界半导体贸易统计组织(WSTS)数据,2023年全球半导体市场规模约5200亿美元,其中美国企业占据约50%的全球市场份额,韩国约20%,欧洲约9%,日本约8%,而中国大陆企业全球份额约为7%-8%,位列第五或第六位。
二、中国集成电路产业规模与排名
- 市场规模:中国是全球最大的集成电路消费市场。2023年,中国集成电路进口额约3500亿美元,占全球半导体市场的近三分之二,但自给率仅为约23%(按金额计算),高端芯片自给率不足10%。从产业销售额看,2023年中国集成电路产业销售额突破1.2万亿元人民币(约1700亿美元),连续多年保持两位数增长,但全球占比仍较低。
- 产业链环节排名:
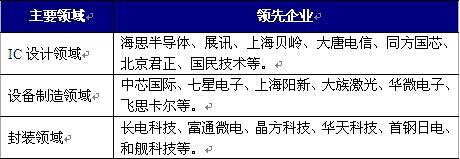
- 设计业:中国拥有华为海思、紫光展锐、寒武纪等企业。海思曾进入全球IC设计前十,但在制裁后排名下滑。2023年全球前十大IC设计企业中,中国大陆仅有韦尔股份一家入围(按营收排名第十左右),整体设计业全球份额约15%。
- 制造业:中芯国际是全球第五大晶圆代工厂,2023年市场份额约6%,仅次于台积电(约60%)、三星(约12%)、格罗方德(约7%)和联电(约7%)。华虹集团位列全球第六。但在先进制程方面,中芯国际最先进量产工艺为14nm,与台积电的3nm相差数代。
- 封测业:中国封测企业长电科技、通富微电、华天科技均进入全球前十,合计市场份额约20%,位列全球第三(仅次于台湾地区和美国)。这是中国最具竞争力的环节。
- 设备与材料:尽管北方华创、中微公司等企业在刻蚀、清洗等设备领域取得突破,但整体国产化率仅约20%,高端光刻机、离子注入机等仍依赖进口。
中国集成电路产业在全球排名大约处于第五至第六位,落后于美国、韩国、台湾地区、日本和欧洲,但在封测环节排名第三,设计环节排名第四左右,制造环节排名第五。
三、技术差距与短板分析
- 先进制程差距:台积电、三星已量产3nm,而中芯国际14nm量产,7nm尚未大规模量产。受限于EUV光刻机禁运,中国在7nm以下先进制程面临瓶颈。
- EDA工具与IP:全球EDA市场由新思科技、楷登电子、西门子EDA垄断,国产EDA市占率不足2%,高端芯片设计严重依赖国外工具。
- 半导体设备与材料:光刻机(ASML主导)、离子注入机(应用材料主导)、高端光刻胶(JSR、信越主导)等关键环节对外依存度高。
- 人才短缺:中国集成电路产业人才缺口约25万人,高端领军人才尤为稀缺。
四、发展机遇与未来展望
- 政策支持:国家集成电路产业投资基金(大基金)二期、三期持续投入,科创板为半导体企业提供融资渠道,《新时期促进集成电路产业和软件产业高质量发展的若干政策》等文件为产业发展保驾护航。
- 市场需求:中国在5G、人工智能、新能源汽车、物联网等领域的旺盛需求,为集成电路产业提供广阔应用空间。
- 技术突破:在成熟制程(28nm及以上)领域,中国正加速扩产,有望实现国产替代;在Chiplet(芯粒)等先进封装技术方面,中国与国际差距较小,或可弯道超车。
- 全球排名预测:据集邦咨询等机构预测,若保持当前增速,中国集成电路产业全球份额有望在2030年提升至15%-20%,排名升至全球第三或第四,但在高端芯片领域仍将长期追赶。
五、
中国集成电路产业在全球排名中处于第二梯队前列,拥有全球最大的市场、最完整的产业链布局和封测环节的较强竞争力,但在高端设计、先进制造、核心设备材料等方面仍存在明显短板。中国需坚持自主创新与开放合作并重,补齐产业链关键环节,方能在全球集成电路版图中占据更重要的位置。全球排名不是终点,而是产业升级的新起点。
如若转载,请注明出处:http://www.58yiqiwan.com/product/56.html
更新时间:2026-11-21 09:22:33