集成电路产业全景解析 现状、格局与趋势
集成电路产业是现代信息社会的基石,其技术水平和发展规模已成为衡量一个国家综合国力的重要标志。本课件旨在系统梳理全球及中国集成电路产业的整体状况,从产业链结构、市场格局、技术演进到政策环境与发展趋势,为理解这一战略性基础产业提供全景式框架。
一、集成电路产业概述与战略地位
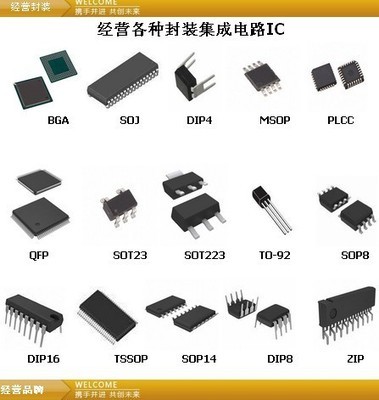
集成电路(Integrated Circuit, IC)是通过半导体工艺将数以亿计的晶体管、电阻、电容等元件互连集成在小小硅片上的微型电子器件。它广泛应用于计算机、通信、消费电子、汽车电子、工业控制、航空航天和国防安全等几乎所有领域,是数字经济的核心硬件支撑。集成电路产业具有技术密集、资本密集、人才密集和全球化分工的显著特征,其发展水平直接关系到国家信息安全与经济竞争力。
二、产业链结构:设计、制造、封测与支撑
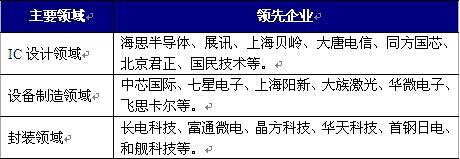
集成电路产业链通常分为四大环节。上游为集成电路设计,企业依据终端需求进行芯片功能定义、逻辑设计与版图设计,代表企业包括高通、英伟达、联发科、华为海思等。中游为晶圆制造,是资本与技术壁垒最高的环节,台积电、三星、英特尔等通过先进制程工艺将设计图纸转化为硅片上的实际电路。下游为封装测试,将制造完成的晶圆切割、封装并测试,形成最终芯片产品。EDA工具、半导体设备、关键材料(如光刻胶、大硅片、电子特气)和IP核等支撑环节贯穿全产业链,均具有极高的技术门槛和市场集中度。
三、全球产业格局与市场规模
全球集成电路市场长期保持周期性增长态势,2023年市场规模约在5000亿美元以上,预计未来数年将随着人工智能、汽车电子和物联网的拉动突破万亿美元。从区域格局看,美国在芯片设计、EDA工具和半导体设备领域占据主导,占全球半导体市场份额约一半;韩国在存储器芯片和晶圆代工方面优势突出;中国台湾地区在晶圆代工和封测领域地位关键,台积电先进制程全球领先;日本在半导体材料与设备领域底蕴深厚;欧洲则在车用芯片、功率器件和光刻机(ASML)领域不可替代。这种高度全球化的分工体系使得任何单一国家或地区均难以独立完成全产业链闭环。
四、中国集成电路产业发展现状
中国集成电路产业在设计、制造、封测各环节均实现较快成长。设计端涌现出一批在通信、消费电子、人工智能芯片领域的骨干企业,企业数量与融资规模逐年上升;制造端先进制程不断突破,成熟制程产能持续扩张;封测端已有多家企业进入全球前十行列。国家集成电路产业投资基金(大基金)的设立和科创板等资本市场的支持为产业注入了强劲动力。但也应看到,我国在高端芯片设计IP、EDA工具、先进光刻设备、高纯度材料等领域仍存在对外依赖,产业链自主可控能力有待进一步强化。
五、技术发展趋势与竞争焦点
后摩尔时代,集成电路技术演进呈多元化趋势。一方面,晶体管结构从FinFET向GAA等新型结构演进,先进制程向2nm及以下持续推进;另一方面,Chiplet(芯粒)技术、2.5D/3D先进封装、异质集成等偏离传统缩小线宽的发展方向加速成熟,以系统级优化提升性能。新材料体系(如碳化硅等化合物半导体用于功率器件)、新计算范式(存算一体、光子集成)亦成为重要方向。竞争焦点集中在先进制程话语权、AI算力芯片、车规级芯片可靠性以及产业链供应链的多元化布局上。
六、政策环境与未来展望
全球主要经济体纷纷将集成电路列为核心战略予以扶持。美国推出《芯片与科学法案》,加大本土制造投入;欧盟出台《欧洲芯片法案》,目标是提升全球市场份额;日韩也持续强化关键环节优势;中国通过税收优惠、产业基金、融资支持和人才引进等综组合政策推动全链条发展。可以预见,未来集成电路产业的国家间竞争与合作将更加复杂,区域内协作与多元化供应体系并行发展。对中国产业而言,主要任务是在巩固中低端优势的基础上,加快重点领域和技术短板的突破,推进产教融合培养工程化人才,坚持开放合作与自主创新并重,以更快融入全球产业更高质量进行发展并贡献有自身贡献的全球半导体版图。
如若转载,请注明出处:http://www.58yiqiwan.com/product/52.html
更新时间:2026-11-05 02:30:33